いずみ会計事務所の「ためになるブログ」Season2

東京都千代田区二番町(麹町)で開業している「いずみ会計事務所」のブログです。税務・経理や会計の最新動向から、顧問先企業のご紹介まで、女性税理士ならではの視線で綴ります。

2012年11月

(つぶやき)「営業」からはじまる

営業してもしても、成果がでない時期があります。
それは営業の仕方が良くなかった何かがあるはずです。
営業に100点はありません。
深いノウハウではなく、単なるタイミングの違いというときもあります。


それでも営業すると、新しい動きがでるときがあります。

それもタイミングです。

ただし、営業しないと「偶然のタイミング」を掴むことも起こりません。


ビジネスは何でも「営業」がスタートですね。

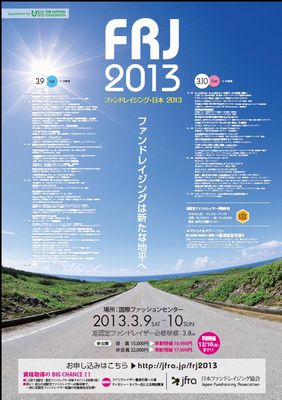
「ファンドレイジング・日本2013」開催のお知らせ

いずみ会計とご縁のある
特定非営利活動法人 日本ファンドレイジング協会さんが、
「ファンドレイジング日本・2013」を開催します!

ファンドレイジングとは、民間非営利団体(日本では公益法人、特定非営利活動法人、大学法人、社会福祉法人などを含む)が、活動のための資金を個人、法人、政府などから集める行為を総称していいます。(Wikipediaより)

日本ファンドレイジング協会は、日本社会の伝統文化を踏まえた、日本社会らしい寄付文化を育むことを目的として2009年2月に設立した団体です。

第4回目となる今回のイベントについては、事務局の方からこんなコメントをいただきました。

「日本中の最先端のファンドレイジングの成功事例を一堂に集め、ソーシャルファイナンスや事業収入なども含めた多様な財源獲得、共感やファンのマネジメントなどについて気づきや学びが満載のイベントです。

世界No.1のファンドレイジングスクール校長ティム・スレイラーも初来日ですので是非、多くの方々に知って頂きたいと思っております。」

ファンドレイジングの最新情報をこのイベントで!ぜひご参加ください。

■□■□■□■□■□■□■□■□■□■□■□■□■□■□
アジア最大のファンドレイジングの祭典
ファンドレイジング・日本2013

2013.3.9Sat→10Sun  
(早割締切12月10日。最終締切2月12日)
■□■□■□■□■□■□■□■□■□■□■□■□■□■□

〜最新の成功事例を通じてファンドレイジングの本質が体感できる2日間!〜

全国各地から集まったファンドレイジングの最新成功事例等を紹介する48セッション。寄付、会費、助成金のみならず、事業収入やソーシャルファイナンス、疑似私募債などの他分野にわたり、クラウドファンディングから遺贈寄付まで、一挙紹介です。

海外からもアメリカNo1のファンドレイザー養成学校「ファンドレイジングスクール」 ティム・スレイラー校長の日本初講演!

ぜひご参加ください!

frj2013ポスター


[開催概要]
1.開催日:

2013年3月9日(土) → 3月10日(日)

2.参加費:
会員 15,000円(早割特価10,000円)
一般 22,000円(早割特価17,000円)

3.会場:
国際ファッションセンター(東京都墨田区)

4.申し込み:
http://jfra.jp/frj2013 からどうぞ!

5.お問い合わせ先:
日本ファンドレイジング協会
TEL=03-6809-2590
URL=http://jfra.jp
E-mail=frj@jfra.jp


いずみ会計事務所へのご相談は>>コチラから

(つぶやき)経営者にとって仕事とは?

「仕事は経営者にとっては人生のため、ただし、従業員にとっては生活のため」

といった経営者さんがいます。

思わず、首を縦にふり、うなずくしかありません。

確かにそうです。
経営者にとっては、仕事に人生を賭けてますし、賭けるから、リスクがツキモノの経営もやっていけるんですよね。

経理業務の引き継ぎのポイント

【質問】
このたび、当社の経理担当者が都合により退職することになりました。
幸い、後任の担当者を見つけることができましたが、引き継ぎの際に気をつけることがあれば教えて下さい。

【回答】
経理業務の引き継ぎはその会社によって注意すべき点が異なりますが、多くの会社で注意すべきポイントは「期ズレ」の問題です。
税務調査でも調べられることが多い点ですので、引き継ぎのドタバタでうっかりミスが出ないようにご注意ください。


 経理業務の引き継ぎは、その会社によって注意すべきポイントが違いますので、顧問税理士等、御社の経理を十分に理解している専門家と相談するのが一番ですが、一般論として引き継ぐべきポイントをご紹介いたします。

 経理担当者が注意すべきは決算期における「期ズレ」です。
 「期ズレ」とは、決算期前後の取引で、本来決算期に上げていなければならない取引が翌期に計上されていたり、逆に翌期に上げなければいけない取引が決算期に上がっていたりすることを総称していう言葉です。

 会計原則には、発生主義と費用収益対応の原則とがあり、基本的には「現金収支には関係なく、収益・費用の発生した時点で計上する」「収益と費用をできる限り因果関係に基づいて把握する」というルールに則っています。

 売上計上の原則は、商品やサービスの「引渡しがあった日」や「役務(サービス)の提供の完了した日」となります。
 引渡しの場合、「どのタイミングで収益計上するか」という計上基準があり、「出荷基準」「検収基準」「使用利益開始基準」「検針基準」の4つが主な基準です。毎期継続して運用されていればどの基準でもかまいません。

特に注意すべき取引は次のようなところです。
1.現金で商品を売ったが、納品日は決算日の後だった。
2.請求書は月初に発行したが、納品は決算月末であった。
3.翌事業年度に完成する工事等に係る費用(外注費など)を支払った。

 なぜ期ズレに注意が必要かというと、売上や仕入れの期ズレは税務調査で最初にチェックが入るポイントだからです。
 期ズレが税務調査で見つかると、修正申告や更正が必要になり、余計な手間や税金がかかってしまう事にもなりかねません。

 期ズレは意図的に悪用されるケースもありますが、単純な判断ミスや知識不足で発生する事もあります。
 特に経理担当者が何らかの事情によって交代するようなときは、注意を怠ると出てきがちなミスですので、引き継ぎの時に参考にして下さい。


いずみ会計事務所へのご相談は>>コチラから

(つぶやき)成功した経営者の行動

ビジネスを成功させた経営者の話。

昔の話も、今の話も、私はとても興味深く拝見します。

ある戦前に活躍した経営者さんの本を先日読みました。

地域に新しい小学校を建てるのに、行政予算が300万しかなく困っていたところ、
個人で学校建築のためにと2000万寄付をしたそうです。

今の金銭面でいうと、3000万しか予算がない先に、2億円の寄付をした、ということでしょうか。


地域経済で成功した経営者は、このあたりの行動が素晴らしい判断ですね。