いずみ会計事務所の「ためになるブログ」Season2

東京都千代田区二番町(麹町)で開業している「いずみ会計事務所」のブログです。税務・経理や会計の最新動向から、顧問先企業のご紹介まで、女性税理士ならではの視線で綴ります。

2014年06月

(つぶやき)本屋さん

ある休日、出先で1時間くらい時間余裕ができました。

さて、どうしようかな、と考えた私は
本屋さんに行き、ぐるぐると色々な本を見てみました。


特にビジネス分野です。
平積みになっている本、目立つポップが出ている本、
などなど、眺めてみました。


本屋さんには、ヒントになる情報が色々とあることを
改めて感じた次第です。

何が、どう、ということではなく、
本屋さんで、ビジネスコーナーをぐるりと見てみると

今の世の中の興味が高いテーマがうっすら見えてきますね。

東京国立博物館に所蔵品を展示しています-公益財団法人 常盤山文庫

いずみ会計とご縁のある「公益財団法人 常盤山文庫」(以下、常盤山文庫)さんが、東京国立博物館東洋館の特集展示「日本人が愛した官窯青磁」と東京国立博物館本館「親と子のギャラリー 仏像のみかた 鎌倉時代編」に所蔵品を出品しています。

常盤山文庫は、実業家である菅原通濟(1894-1981)の蒐集した美術品のコレクションを母体とし、国内外各地の美術館からの依頼による所蔵品の貸し出しやその他学術目的に供する資料提供を行なうことで、社会貢献を行っています。

「所蔵品は禅僧の墨蹟、中世水墨画、宋代の工芸品、天神画像を四つの柱とし、現在国宝2点、重要文化財23点、重要美術品18点を含んでいます。
近年では、特に南宋時代の青磁を主とした工芸分野の蒐集も進み、財団内に長谷部楽爾先生を代表とする中国陶磁研究会を発足させ、その研究成果を会報として毎年発行しております。」(常盤山文庫)

特集展示「日本人が愛した官窯青磁」では、日本所在の宋代官窯の特別展です。
日本国内所蔵の貴重な汝窯作品をはじめ、国宝の瓶や重要文化財の鉢など日本が誇る名品が展示されています。
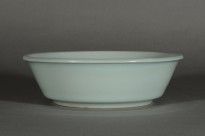
常盤山文庫からは、川端康成旧蔵の青磁盤(南宋、12-13世紀)をはじめ、約10点の所蔵品を出展しています。

140620常盤山文庫01
川端康成旧蔵の青磁盤(南宋、12-13世紀/写真は常盤山文庫HPより)

■東京国立博物館東洋館 特集展示「日本人が愛した官窯青磁」
平成26年5月27日から10月13日
会場:東京国立博物館東洋館 第五室
※展示情報チラシはこちら▼
http://tokiwayama.org/wp-content/themes/tokiwayama/pdf/leaf.20140605.3-6.pdf
※出品リストはこちら▼
http://tokiwayama.org/wp-content/themes/tokiwayama/pdf/list.20140522.pdf


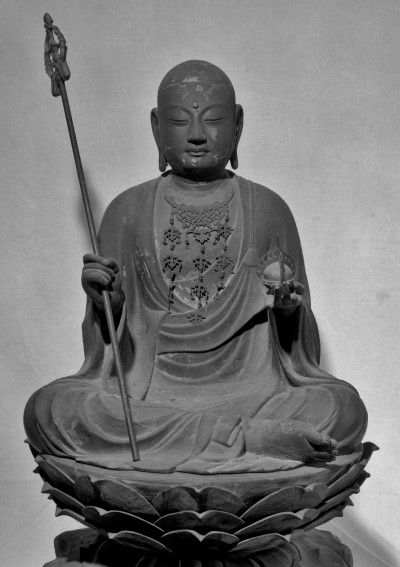
また、東京国立博物館本館11室および14室で開催中の、「親と子のギャラリー 仏像のみかた 鎌倉時代編」には、常盤山文庫所蔵の地蔵菩薩坐像が展示されています。
鎌倉時代13世紀の作品で、書籍に写真掲載されたことはありますが、初公開だそうですよ!
まさに秘仏?!ぜひご覧下さい!

140620常盤山文庫(地蔵菩薩)
地蔵菩薩坐像(鎌倉時代、13世紀/写真は常盤山文庫HPより)

■東京国立博物館本館 親と子のギャラリー 仏像のみかた 鎌倉時代編
平成26年6月10日(火)から8月31日(日)
会場:東京国立博物館本館14室

※展覧会の詳しい情報は、常盤山文庫の「展示情報」もご参照下さい!▼
http://tokiwayama.org/onview/


■公益財団法人 常盤山文庫
http://tokiwayama.org/
E-mail:info●tokiwayama.org(●を小文字の@に変更してください)

(つぶやき)当たり前

普段の私は外出するときには、地下鉄かJRを利用することが多いです。


昼間でも数分おきに電車がきますので、
時刻表などみなくても、だいたいの時間で移動できます。


本当に便利ですよね。


しかし、出先で車両トラブルや事故があると大変です(汗)

途端にスケジュールに影響がでてきます。


電車が時間通りに動くのを当たり前としている日々ですが
「当たり前」って実はとても大事なことなんですよね。


電車運行予定だけでなく、仕事にも「当たり前」は、とても大事なことです。

仕事の「当たり前」が崩れると
色々なところに影響がでてしまいますよね。

(つぶやき)残業

もう今の時代は、残業が美徳のように思ってる経営者はいないと思います。


しかし、昔はちょっと違ったと思います。


経営者は残業している職員を「あいつは頑張っている」、と少しは思ってました。


また、部下は上司より早く帰らずに
とにかく上司がいる間は残業する「付き合い残業」という風習?も
なくはなかったと思います。


あるいは、「生活残業」もありますね。
職員が残業代を稼ぐために、(もちろん仕事をしてるはずですが)残業することです。


また、残業が当然とばかりに、就業時間の終わり頃に
「これ、明日まで」
と、仕事を指示する上司も いたような気がします。


でも、残業時間と残業手当の考え方は
どんどん変わってきています。

これからも厳しくなるでしょう。

突発トラブル対応や繁忙期は
どこの会社にもありますが、
残業はない前提の仕事をしていくことが
雇用主側も従業員側も、求められてきていますね。

1人あたり5,000円を超える会議費の取扱い

【質問】
長丁場の会議の際に準備したお弁当とお茶菓子代が1人あたり5,000円を超えてしまいました。
これは交際費として取り扱わなければならないのでしょうか?

【回答】
会議費等については、1人あたり5,000円超のものであっても、その費用が通常要する費用として認められるものである限りにおいて交際費等に該当しないものとされています。


平成18年、法人の支出する交際費等の損金不算入制度が改正されました。
この改正は、従来、交際費等に該当していた飲食費(社内飲食費を除きます。)のうち1人当たり 5,000 円以下のものを、一定の要件の下で一律に交際費等の範囲から新たに除外するというものです。

したがって、従来から交際費等に該当しないこととされている会議費等(=会議に関連して、茶菓、弁当その他これらに類する飲食物を供与するために通常要する費用など)については、1人当たり 5,000 円超のものであっても、原則として交際費等に該当しないものとされています。

ただし、「その費用が通常要する費用として認められるものである限りにおいて」という条件がつきますので、会議費ならば無制限に使っていい、というものではありません(^-^;;)。


いずみ会計事務所へのご相談は>>コチラから