【ポイント】
インボイス制度がはじまると、「インボイスの保存」が消費税の仕入税額控除の要件となります。インボイスは消費税の課税事業者しか発行することができません。
免税事業者の場合、インボイス制度が始まったときに取りうる方法の一つが「課税事業者(原則)になる」です。赤字企業でも消費税の納税額が発生する可能性が高いのでキャッシュフローに注意しましょう。
2023年10月1日から、消費税の「インボイス制度」がはじまります。
現在、消費税の「仕入税額控除」を受けるには、一定の帳簿や請求書等を保存していることが条件となっていますが、インボイス制度のもとでは保存すべき請求書等が適格請求書(いわゆるインボイス)に代わります。
インボイスは、税務署長の登録を受けた「適格請求書発行事業者」(いわゆる「インボイス発行事業者」)しか発行することができませんが、インボイス発行事業者として登録を受けられるのは、消費税の課税事業者(=消費税の申告・納税が必要な方)に限られます。
つまり、免税事業者(基準期間(2年前)の課税売上高が1000万円以下の方などの小規模事業者で消費税の申告・納税義務のない方)はインボイスが発行できないということです。
インボイス制度に対して、免税事業者が取りうる選択肢は3つになります。
(1)メリット・デメリット双方を理解したうえで免税事業者を続ける
(2)消費税の課税事業者(原則課税)になる
(3)消費税の簡易課税事業者になる
このうち、今回は「(2)消費税の課税事業者(原則)になる」についてお話しいたします。課税事業者になれば当然、インボイス発行事業者になることができます。
免税事業者が登録を受けるためには、原則として、消費税課税事業者選択届出書(以下「課税選択届出書」といいます。)を提出し、課税事業者となる必要があります。
ただし、インボイス登録日が令和5年10月1日の属する課税期間中である場合は、課税選択届出書を提出しなくても、「登録申請書」を提出し、審査を受けることで登録できます。
消費税の課税事業者(原則)になった場合、消費税の納税額は
売上げ等で預かった消費税額-仕入れ・経費の支払い等で支払った消費税額(インボイスがあるものに限る)=納付する消費税額
として計算します。
仕入・経費の支払い等で支払った消費税額をマイナスすることを「仕入税額控除」といいます。
ここで注意すべきは、人件費は仕入税額控除の対象にならないことです。
人件費は消費税がかからない取引で、支払った消費税額がないからです。
業績自体が赤字でも、消費税は納付する可能性が高くなります。
意外と金額がかさむことも多いので、資金繰りには常に注意しておきましょう。
例えば消費税納付のために毎月一定額を積み立てておくと、納付の際の資金繰りの一助になりますよ。
 いずみ会計事務所へのご相談は>>コチラから
インボイス制度がはじまると、「インボイスの保存」が消費税の仕入税額控除の要件となります。インボイスは消費税の課税事業者しか発行することができません。
免税事業者の場合、インボイス制度が始まったときに取りうる方法の一つが「課税事業者(原則)になる」です。赤字企業でも消費税の納税額が発生する可能性が高いのでキャッシュフローに注意しましょう。
2023年10月1日から、消費税の「インボイス制度」がはじまります。
現在、消費税の「仕入税額控除」を受けるには、一定の帳簿や請求書等を保存していることが条件となっていますが、インボイス制度のもとでは保存すべき請求書等が適格請求書(いわゆるインボイス)に代わります。
インボイスは、税務署長の登録を受けた「適格請求書発行事業者」(いわゆる「インボイス発行事業者」)しか発行することができませんが、インボイス発行事業者として登録を受けられるのは、消費税の課税事業者(=消費税の申告・納税が必要な方)に限られます。
つまり、免税事業者(基準期間(2年前)の課税売上高が1000万円以下の方などの小規模事業者で消費税の申告・納税義務のない方)はインボイスが発行できないということです。
インボイス制度に対して、免税事業者が取りうる選択肢は3つになります。
(1)メリット・デメリット双方を理解したうえで免税事業者を続ける
(2)消費税の課税事業者(原則課税)になる
(3)消費税の簡易課税事業者になる
このうち、今回は「(2)消費税の課税事業者(原則)になる」についてお話しいたします。課税事業者になれば当然、インボイス発行事業者になることができます。
免税事業者が登録を受けるためには、原則として、消費税課税事業者選択届出書(以下「課税選択届出書」といいます。)を提出し、課税事業者となる必要があります。
ただし、インボイス登録日が令和5年10月1日の属する課税期間中である場合は、課税選択届出書を提出しなくても、「登録申請書」を提出し、審査を受けることで登録できます。
消費税の課税事業者(原則)になった場合、消費税の納税額は
売上げ等で預かった消費税額-仕入れ・経費の支払い等で支払った消費税額(インボイスがあるものに限る)=納付する消費税額
として計算します。
仕入・経費の支払い等で支払った消費税額をマイナスすることを「仕入税額控除」といいます。
ここで注意すべきは、人件費は仕入税額控除の対象にならないことです。
人件費は消費税がかからない取引で、支払った消費税額がないからです。
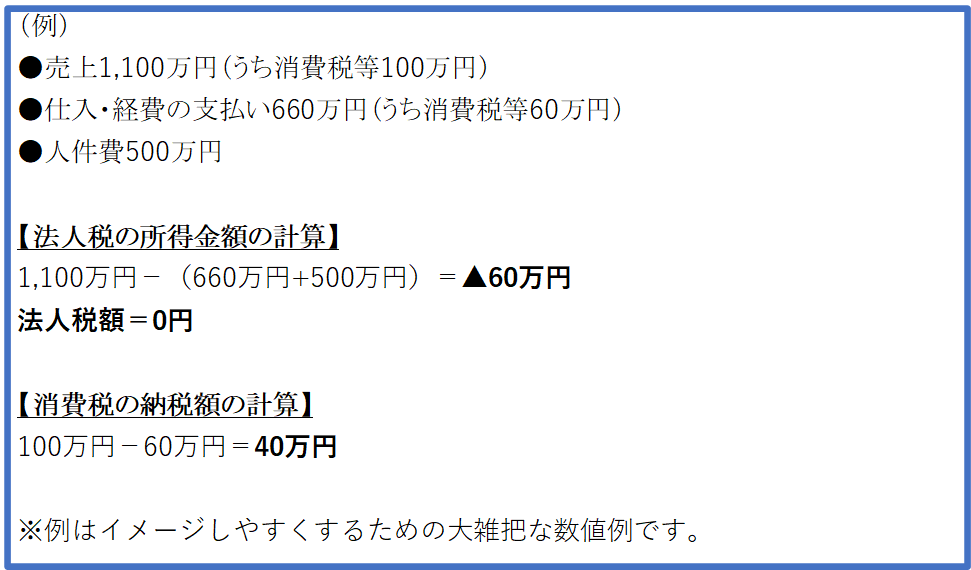
業績自体が赤字でも、消費税は納付する可能性が高くなります。
意外と金額がかさむことも多いので、資金繰りには常に注意しておきましょう。
例えば消費税納付のために毎月一定額を積み立てておくと、納付の際の資金繰りの一助になりますよ。
いずみ会計事務所へのご相談は>>コチラから






