いずみ会計事務所の「ためになるブログ」Season2

東京都千代田区二番町(麹町)で開業している「いずみ会計事務所」のブログです。税務・経理や会計の最新動向から、顧問先企業のご紹介まで、女性税理士ならではの視線で綴ります。

会計・税務/その他

「富裕層」って何?

【ポイント】
国税庁は、富裕層について一定のイメージを持って、積極的に税務調査をしています。
221213
「富裕層」というと、どういうイメージがありますか?
大株主や大地主、高給取り…といったイメージがあるかと思いますが、国税庁では富裕層について「こんな感じの人」というのを公表していること、ご存知でしょうか?

国税庁の税務調査に関する報道資料によると、次のような人を富裕層としているようです。
・有価証券・不動産等の大口所有者
・経常的な所得が特に高額な個人
・海外投資等を積極的に行っている個人

…など

こうした富裕層については、資産運用の多様化・国際化が進んでいることを念頭に積極的に税務調査を実施している、とのことです。
富裕層と言って私たちがイメージするものとあまり離れてはいないかな、と思いますね。
以上、今日は小さなネタでした!


いずみ会計事務所へのご相談は>>コチラから
本当にある!世界の珍しい税制―学位税

世界には、日本にはないユニークな税制が結構あります。
オーストラリアで実施されている「学位税」も、日本にはないユニークな税制です。

オーストラリアでは、最終的な学歴に対して税負担が定められており、大学卒業以上であれば原則として、いわゆる「学位税」(「卒業税」と呼ばれることもあります)を負担することとなっています。
大学卒業後に一定以上の収入があれば3~6%の範囲で学位税が徴収され、条件に満たない収入である場合には無税とされます。
220513
オーストラリアにある大学はほとんどが国立大学であり、その学費の多くは国で負担しています。
日本にも国立大学はありますが、その学費の支払い方法が日本とオーストラリアでは大きく異なるのです。

オーストラリアでは原則的に、学生負担となる学費の一部は卒業後のあと払いとされており、これが学位税と呼ばれるものです。
イメージ的には、卒業後に学費を返済する奨学金返済のような形で納税するものが学位税、のような感じです。
そのため、親の経済力によって大学進学の可否が左右されにくく、「学びたい!」という意思のある人が平等に大学卒業を目指せる点が大きなメリットです。

ちなみに、オーストラリアではこの仕組みを「Student Financial Supplement Scheme(SFSS)」としており、税と同じように徴収して運用していますが、税(Tax)とは呼んでいません。

オーストラリアは日本ほど大学進学率が高くなく、大卒者であればほとんどはエリートとして扱われ、収入の多い職業に就けることが多いようです。
自分の学費を「出世払い」する前提のこの制度は、教育の機会均等という点からも公平な制度としてオーストラリアでは受け入れられているといいます。(ほとんどが国立大学、という環境であることもポイントでしょう!)

日本とはまったく異なる環境だからこそ運用できる税ですね!

いずみ会計事務所へのご相談は>>コチラから

本当にある!世界の珍しい税制―ポテトチップス税

世界には、日本にはないユニークな税制が結構あります。
ユニークだな!と思うその税制も、なんとなく課税しているのではなく、その国ならではの制度や課題、お国柄などが反映されていて面白いです。

今日は「ポテトチップス税」についてのお話しです。
これはハンガリーで実際に課税されているもので、その名の通りポテトチップス等に5~20%課税されているものです。

実は、ハンガリーは成人の約4人に1人が肥満、という「肥満体国」なのだそうです!
政府は国民の健康対策として、ポテトチップスをはじめとする糖分・塩分の高い菓子、飲料などに課税するようになったのが、いわゆる「ポテトチップス税」です。
220506
日本で特定の食品(酒類以外で)に「健康対策として」と課税するのはちょっと想像しづらいですが、近年の健康志向の高まりを受けてポテトチップス税に似た税制を取り入れている国は他にもあります。
例えば、アメリカやフランスでは砂糖の入った炭酸飲料に「ソーダ税」を、デンマークではバターやチーズに「脂肪税」などが課されているといいます。
お国柄、なのかもしれませんね。


いずみ会計事務所へのご相談は>>コチラから

申告・納付期限の期限延長手続き―法人税・消費税・源泉所得税

【ポイント】
新型コロナウイルス感染症の影響により申告等が困難な方については、法人税、消費税、源泉所得税を簡易な方法による申告・納付期限延長が認められています。


申告所得税、贈与税、個人事業者の消費税について、新型コロナウイルス感染症の影響により申告等が困難な方は、2022年4月15日までの間、簡易な方法により申告・納付期限の延長を申請することができるようになりました。

この簡易な方法による申告・納付期限の延長手続きは、法人税、消費税や、源泉所得税の納付期限延長手続きについても適用されます。

●法人税・消費税
(1)書面の申告書で申告・納付期限延長を申請する場合
申告書の右上の余白に「新型コロナウイルスによる申告・納付期限延長申請」と記載してください。
たとえ納付税額がゼロだったとしても、「新型コロナウイルスによる申告・納付期限延長申請」と正しく書くことをお勧めいたします!
中間(予定)申告書も同様に、右上の余白に「新型コロナウイルスによる申告・納付期限延長申請」と記載してください。
220208-01

(2)各種会計ソフトを利用して e-Tax で申告・納付期限延長を申請する場合
電子申告及び申請・届出による添付書類の送付書の「電子申告及び申請・届出名」欄等に、「新型コロナウイルスによる申告・納付期限延長申請」と入力してください。
220208-02

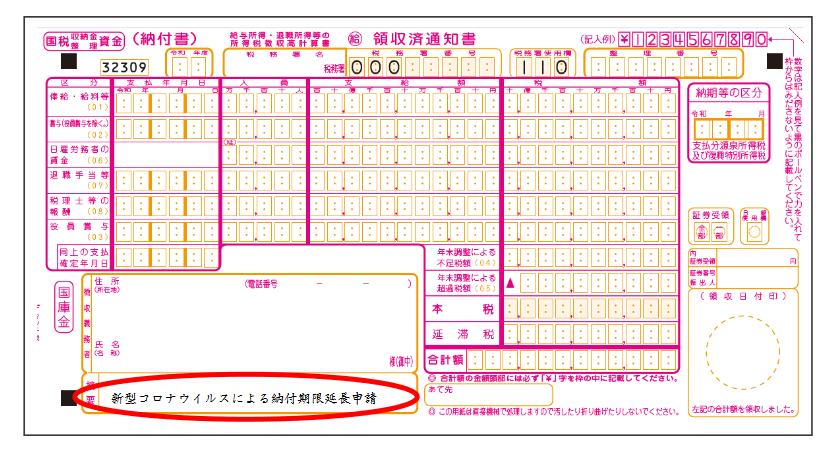
●源泉所得税
(1)納付書

所得税徴収高計算書(納付書)の「摘要」欄に「新型コロナウイルスによる納付期限延長申請」と記載してください。
220208-03

(2)納付書の e-Tax ソフト
所得税徴収高計算書(納付書)の「摘要」欄に「新型コロナウイルスによる納付期限延長申請」と入力してください。
220208-04
220208-05


いずみ会計事務所へのご相談は>>コチラから

2年の猶予?!-電子取引に係る領収書等のデータ保存義務化-

【ポイント】
令和4年度税制改正大綱(与党)により、電子帳簿保存法の改正(全ての事業者は電子取引に係る取引情報(領収書等)のデータ保存が義務化)について、2年間の経過措置が明記されました。

220104
「電子帳簿保存法」改正により、全ての事業者は電子取引に係る取引情報(領収書等)のデータ保存が義務化されることが決まりました。
2022年1月から施行予定でしたが、令和4年度税制改正大綱(与党)により、実質的に2年間の猶予期間ができそう?!なことが明らかになり、制度開始直前の方向転換となりました。

令和4年度の与党税制改正大綱には、電子取引に係る取引情報(領収書等)のデータ保存につき、
「保存要件に従って保存できなかったことについて所轄税務署長が『やむを得ない事情がある』と認め、さらに事業者が税務調査の際にきちんとしたプリントアウトを出せるようにしている場合には、保存要件にかかわらず、そのデータの保存をすることができる」とする経過措置について明記されました。

経過措置期間は令和4年(2022年)1月1日から令和5年(2023年)12月31日まで、ということです。

つまり、経過措置期間の2年間は、電子取引の領収書等についてやむを得ない事情がある+税務調査にきちんと対応できるということであれば、紙保存でも認められる可能性がある、
という内容です。
そのため、平たく「2年間の猶予期間ができた」と言われています。

「やむを得ない事情って何?」「税務署長はどういうケースなら認めてくれるの?」といったことも明らかになっていませんので、あくまでも個人的な予想になりますが、おそらく2023年いっぱいまでは、電子取引の領収書等のデータ保存が要件通りにできていなかったことを理由に
「即、青色申告の取り消しをする!」とか、「重加算税を重くする!」といった罰則的な措置を科すことはないということでは?
と予想しています。

いずれにせよ、2年間猶予ができたからその間は何もしなくてOK!ということではなく、少しずつ準備は進めておいてください。

いずみ会計事務所へのご相談は>>コチラから