いずみ会計事務所の「ためになるブログ」Season2

東京都千代田区二番町(麹町)で開業している「いずみ会計事務所」のブログです。税務・経理や会計の最新動向から、顧問先企業のご紹介まで、女性税理士ならではの視線で綴ります。

Q&A

適格請求書発行事業者になりたい!―免税事業者が課税事業者になるには?

【質問】
現在、消費税の免税事業者ですが、インボイス制度が導入されると、当社では適格請求書を発行できないのでしょうか?
また、適格請求書発行事業者になるためには、どのような手続きが必要になるのでしょうか?

【回答】
適格請求書等保存方式(インボイス制度)導入後は、免税事業者は適格請求書を発行することはできません。
適格請求書発行事業者になるためには、消費税の課税事業者となる必要があります。
課税事業者になるためには、「消費税課税事業者選択届出書」を提出してください。


2023年10月1日から導入される適格請求書等保存方式(インボイス制度)。
制度導入後は、免税事業者や消費者など、適格請求書発行事業者以外の者から行なった課税仕入れに係る消費税額等は控除できなくなるのが原則です。

適格請求書発行事業者になるためには、税務署長に「適格請求書発行事業者の登録申請書」を提出し、登録を受ける必要があります。
ただし、消費税の課税事業者でない者(免税事業者等)は登録を受けることができません。

そのため、現在、免税事業者の方の中には「取引先のことを考えて適格請求書を発行できるようにしたい」と考える方もいらっしゃるかと思います。

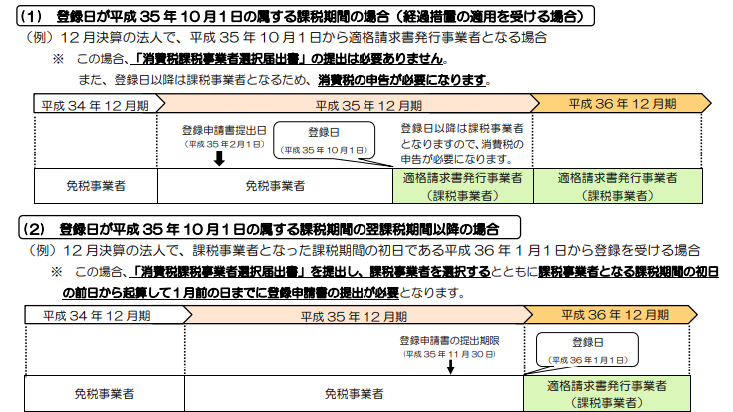
現在、免税事業者の方が適格請求書発行事業者になるためには、「消費税課税事業者選択届出書」を提出し、課税事業者になることが必要です。
ただし、2023年10月1日を含む課税期間中に登録を受ける場合は、登録を受けた日から課税事業者となる特例措置が設けられています。

具体的には次の通りです。
180626経過措置
(出典:「消費税の仕入税額控除の方式として適格請求書等保存方式が導入されます(平成30年4月)」/国税庁)

課税事業者になった場合、消費税の申告・納税の義務が発生します。
免税事業者の大半は小規模な事業者であることを考えると、消費税の申告・納税は、事務的、金銭的な負担が大きくなりがちです。
特に人件費割合の高い事業者等の場合、たとえ赤字の事業者であっても消費税は課税されることが多いため、注意が必要です。

免税事業者にとっては、今後、課税事業者となって適格請求書発行事業者になるか、このまま免税事業者を続けるか、大きな判断を迫られることになるでしょう。
今から顧問税理士等と相談しておいても、決して早すぎることはない!と思います。


いずみ会計事務所へのご相談は>>コチラから

免税事業者等からの課税仕入れに係る経過措置―消費税の「適格請求書等保存方式」

【質問】
2023年10月1日からインボイス制度が導入されると、免税事業者からの課税仕入れについては、消費税の仕入税額控除ができなくなるのでしょうか?

【回答】
適格請求書等保存方式(いわゆるインボイス制度)の導入後は、免税事業者や消費者など、適格請求書発行事業者以外の者から行なった課税仕入れに係る消費税額等は控除できなくなるのが原則です。ただし、一定の経過措置があります。

180619取引先
2023年10月1日から導入される適格請求書等保存方式(インボイス制度)。
制度導入後は、免税事業者や消費者など、適格請求書発行事業者以外の者から行なった課税仕入れに係る消費税額等は控除できなくなるのが原則です。

ただし、区分記載請求書等と同様の事項が記載された請求書等を保存し、帳簿にこの経過措置の規定の適用を受ける旨が記載されている場合には、一定の期間は仕入税額相当額の一定割合を仕入税額として控除できる経過措置期間が設けられています。

具体的には次の通りです。
2023年10月1日から2026年9月30日まで…仕入税額相当額の80%
2026年10月1日から2029年9月30日まで…仕入税額相当額の50%
2029年10月1日から…控除できない


これらの措置を考えると、現在、免税事業者である方にとっては、非常に大きな改正であるとともに、課税事業者にとっても、取引先がどのような請求書を出すところなのか、きちんとチェックしなければ消費税の正しい申告等ができなくなるため、社会的に非常に大きなインパクトのある改正です。
2023年といわれるとまだまだ先のように感じられるかもしれませんが、このような制度に向けて法整備が進んでいることについては、認識しておいがほうがよいでしょう。
気になる点は、税理士等の専門家に早い段階からでもご相談ください!


いずみ会計事務所へのご相談は>>コチラから

適格請求書って、どんなもの?―消費税の「適格請求書等保存方式」

【質問】
2023年10月1日から導入されるインボイス方式で発行する、適格請求書に記載すべきことを教えてください。

【回答】
適格請求書には、(1)適格請求書発行事業者の氏名又は名称、及び登録番号、(2)取引年月日、(3)取引内容(軽減税率の対象品目である場合はその旨)、(4)税率ごとに合計した対価の額(税抜き又は税込み)及び適用税率、(5)消費税額等(端数処理は1請求書あたり、税率ごとに1回ずつ)、(6)書類の交付を受ける事業者の氏名又は名称を記載する必要があります。

180522請求書
2023年10月1日から導入される適格請求書等保存方式(インボイス方式)。
適格請求書発行事業者が発行する適格請求書の記載事項は以下の通りです。

(1)適格請求書発行事業者の氏名又は名称、及び登録番号
(2)取引年月日
(3)取引内容(軽減税率の対象品目である場合はその旨)
(4)税率ごとに合計した対価の額(税抜き又は税込み)及び適用税率
(5)消費税額等(端数処理は1請求書あたり、税率ごとに1回ずつ)
(6)書類の交付を受ける事業者の氏名又は名称

適格請求書発行事業者は、適格請求書を交付することが困難な一定の場合を除き、取引の相手方(課税事業者に限る)の求めに応じて、適格請求書を交付する義務及び交付した適格請求書の写しを保存する義務が課されます。
ただし、不特定多数の者に対して販売等を行なう小売業、飲食店業、タクシー業等については、記載事項を簡易なものにした「適格簡易請求書」を交付することができます。
なお、適格簡易請求書には、適格請求書発行の記載事項の(1)から(5)を記載することが必要となります。(その中でも、「適用税率」「消費税額等」はいずれか一方の記載でOKです。)


いずみ会計事務所へのご相談は>>コチラから

平成31年10月から軽減税率導入!送料込みの食品の送料の取り扱いは?

【質問】
産地直送の農産物をインターネットで販売しています。
私のところでは、すべての商品を送料込みで販売価格を表示しています。
来年から軽減税率がはじまりますが、送料についてはどのように取り扱えばよいのでしょうか?

【回答】
送料込みで販売している食品の場合、その送料については軽減税率の適用対象となります。


180309軽減税率
平成31年10月から消費税率が10%になり、これに伴って軽減税率も導入されることとなります。
会計ソフトを導入されている方には、「新しい消費税に対応するためのアップデートを行なってください」のようなお知らせが届いていることが多いかと思いますので、新しい消費税のことが気になってきた方もいらっしゃるのではないでしょうか?!

軽減税率とは、酒類・外食を除く飲食料品、週2回以上発行される新聞(定期購読契約に基づくもの)など一定の対象品目については、標準税率10%ではなく、軽減税率8%が適用される、というものです。

そうなると、どのようなものに軽減税率が適用されるのか、気になるところです。
現実問題、単純に飲食料品を売買しました!と割り切れないような事例がたくさんあります。今回の、送料込みの食料品の販売についてもその一例といえるでしょう。

送料込みで販売している飲食料品の場合、その送料については軽減税率の適用対象となります。
つまり、送料込みの価格そのものを軽減税率対象として処理してかまわない、ということです。

ただし、飲食料品の価格とは別に送料が定められているような場合、その送料は飲食料品の譲渡そのものとは考えず、軽減税率の対象とはなりませんのでご注意ください。


いずみ会計事務所へのご相談は>>コチラから

会社員の必要経費?!「特定支出」って何?

【質問】
給与所得者の特定支出控除を受けるための「特定支出」って、具体的にどういうものを言うのでしょうか?受ける場合は、確定申告をしなければいけないのでしょうか?

【回答】
給与所得者の特定支出控除をうけるための「特定支出」は、自腹で支払った通勤費等一定の費用で、給与の支払者が証明したものに限られます。また、給与所得者の特定支出控除を受けるには、確定申告をしなければいけません。

180222特定支出控除
「特定支出」とは、次の6つの支出で、自腹で払ったものになります。
1.一般の通勤者として通常必要であると認められる通勤のための支出(通勤費)
2.転勤に伴う転居のために通常必要であると認められる支出(転居費)
3.職務に直接必要な技術や知識を得ることを目的として研修を受けるための支出(研修費)
4.職務に直接必要な資格を取得するための支出(資格取得費)
※平成25年分以後は、弁護士、公認会計士、税理士などの資格取得費も特定支出の対象となります。
5.単身赴任などの場合で、その者の勤務地又は居所と自宅の間の旅行のために通常必要な支出(帰宅旅費)
6.
次に掲げる支出(その支出の額の合計額が65万円を超える場合には、65万円までの支出に限ります。)で、その支出がその者の職務の遂行に直接必要なものとして給与等の支払者より証明がされたもの (勤務必要経費)
(1) 書籍、定期刊行物その他の図書で職務に関連するものを購入するための費用(図書費)
(2) 制服、事務服、作業服その他の勤務場所において着用することが必要とされる衣服を購入するための費用(衣服費)
(3) 交際費、接待費その他の費用で、給与等の支払者の得意先、仕入先その他職務上関係のある者に対する接待、供応、贈答その他これらに類する行為のための支出(交際費等)

「給与所得者の特定支出控除」を受けるための「特定支出」は、これらの特定支出のうち、給与の支払者が証明したものに限られます。会社等に黙って特定支出控除を使うことはできない、とイメージしてください。
また、給与の支払者から補填される部分があり、かつ、その補填される部分に所得税が課税されていないときは、その補填される部分及び教育訓練給付金、母子(父子)家庭自立支援教育訓練給付金が支給される部分がある場合における当該支給される部分は特定支出から除かれます。

たとえば、通勤費のうち、通勤手当として会社から受け取った金額や、資格取得のための専門学校の授業料のうち、教育訓練給付金を受けた金額については「自腹で払った」ことにはならない、ということですのでご注意ください。

給与所得者の特定支出控除を受けるには、確定申告をしなければいけません。
その際、源泉徴収票、特定支出に関する明細書、給与の支払者の証明書を申告書に添付するとともに、これらの特定支出に関する領収書等を申告書に添付(又は申告書を提出する際に提示)することも必要となります。

なお、「給与所得者の特定支出控除」を受けるための要件は、特定支出が数十万円単位であることが必要となります。具体的には、前回のブログをご参照ください▼
http://www.izumi-kaikei.info/archives/52102458.html


いずみ会計事務所へのご相談は>>コチラから