いずみ会計事務所の「ためになるブログ」Season2

東京都千代田区二番町(麹町)で開業している「いずみ会計事務所」のブログです。税務・経理や会計の最新動向から、顧問先企業のご紹介まで、女性税理士ならではの視線で綴ります。

消費税

インボイス制度で免税事業者がとる方法は三択?!-(2)消費税の課税事業者になる

【ポイント】
インボイス制度がはじまると、「インボイスの保存」が消費税の仕入税額控除の要件となります。インボイスは消費税の課税事業者しか発行することができません。
免税事業者の場合、インボイス制度が始まったときに取りうる方法の一つが「課税事業者(原則)になる」です。赤字企業でも消費税の納税額が発生する可能性が高いのでキャッシュフローに注意しましょう。


2023年10月1日から、消費税の「インボイス制度」がはじまります。
現在、消費税の「仕入税額控除」を受けるには、一定の帳簿や請求書等を保存していることが条件となっていますが、インボイス制度のもとでは保存すべき請求書等が適格請求書(いわゆるインボイス)に代わります。

インボイスは、税務署長の登録を受けた「適格請求書発行事業者」(いわゆる「インボイス発行事業者」)しか発行することができませんが、インボイス発行事業者として登録を受けられるのは、消費税の課税事業者(=消費税の申告・納税が必要な方)に限られます。
つまり、免税事業者(基準期間(2年前)の課税売上高が1000万円以下の方などの小規模事業者で消費税の申告・納税義務のない方)はインボイスが発行できないということです。

インボイス制度に対して、免税事業者が取りうる選択肢は3つになります。
(1)メリット・デメリット双方を理解したうえで免税事業者を続ける
(2)消費税の課税事業者(原則課税)になる
(3)消費税の簡易課税事業者になる


このうち、今回は「(2)消費税の課税事業者(原則)になる」についてお話しいたします。課税事業者になれば当然、インボイス発行事業者になることができます。

免税事業者が登録を受けるためには、原則として、消費税課税事業者選択届出書(以下「課税選択届出書」といいます。)を提出し、課税事業者となる必要があります。
ただし、インボイス登録日が令和5年10月1日の属する課税期間中である場合は、課税選択届出書を提出しなくても、「登録申請書」を提出し、審査を受けることで登録できます。

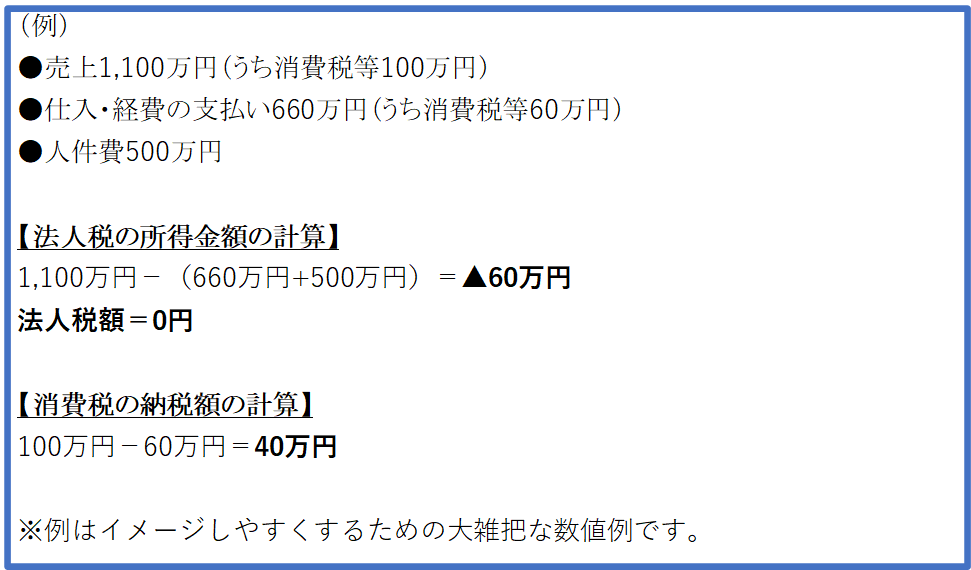
消費税の課税事業者(原則)になった場合、消費税の納税額は
売上げ等で預かった消費税額-仕入れ・経費の支払い等で支払った消費税額(インボイスがあるものに限る)=納付する消費税額
として計算します。
仕入・経費の支払い等で支払った消費税額をマイナスすることを「仕入税額控除」といいます。

ここで注意すべきは、人件費は仕入税額控除の対象にならないことです。
人件費は消費税がかからない取引で、支払った消費税額がないからです。
210518
業績自体が赤字でも、消費税は納付する可能性が高くなります。
意外と金額がかさむことも多いので、資金繰りには常に注意しておきましょう。
例えば消費税納付のために毎月一定額を積み立てておくと、納付の際の資金繰りの一助になりますよ。


いずみ会計事務所へのご相談は>>コチラから
インボイス制度で免税事業者がとる方法は三択?!-(1)免税事業者を続ける

【ポイント】
インボイス発行事業者の登録を受けるには、消費税の課税事業者であることが条件です。ただし、ほぼ全顧客がプライベートの個人でインボイスを求められることがほぼない場合のように、「インボイス発行事業者になるためだけに課税事業者になる」必要性の低い業種もあります。

210511
2023年10月1日から、消費税の「インボイス制度」がはじまります。
現在、消費税の「仕入税額控除」を受けるには、一定の帳簿や請求書等を保存していることが条件となっていますが、インボイス制度のもとでは保存すべき請求書等が適格請求書(いわゆるインボイス)に代わります。

つまり、インボイスではない請求書等を交付されても、その分の支払った消費税については消費税法上の仕入税額控除が原則としてできない、ということになります。(一定の経過措置期間はありますが)

インボイスは、税務署長の登録を受けた「適格請求書発行事業者」(いわゆる「インボイス発行事業者」)しか発行することができませんが、インボイス発行事業者として登録を受けられるのは、消費税の課税事業者(=消費税の申告・納税が必要な方)に限られます。

では、現在、免税事業者(基準期間(2年前)の課税売上高が1000万円以下の方などの小規模事業者で消費税の申告・納税義務のない方)は、インボイス制度になったときにどうすればよいのでしょうか?

取りうる対策は(1)メリット・デメリットを理解したうえで免税事業者を続ける、(2)消費税の課税事業者(原則)になる、(3)簡易課税制度を選択する、の3つのいずれかになります。

このうち、今回は(1)についてお話しいたします。

免税事業者がインボイス発行事業者の登録を受けるには、原則として、消費税課税事業者選択届出書を提出し、課税事業者となる必要がありますが、登録日が2023年10月1日の属する課税期間中である場合は、課税選択届出書を提出しなくても、登録を受けることができます

消費税の課税事業者になると、消費税の納税義務が発生します。消費税は赤字の事業者だから納税しなくて済む、というものではありません。
そのため、消費税の納税をしなくてはいけない=キャッシュフローの観点から厳しくなる、という可能性が高まります。(現実問題として、消費税の納税が大変!という企業は少なくありません)
資金繰りだけを考えると、消費税の免税事業者を続けたほうが有利です。
しかし、インボイスを発行できないことによる、その後の取引への影響など、長期的な視点で判断する必要があります。

まずは、自社の事業について確認してください。
例えば、個人向けのベビーシッターや家事代行業者、子供向けの少額商品を扱う駄菓子店など、ほぼすべての顧客が個人消費者であるような場合、インボイスが求められることがほぼない可能性があります。
このような場合、インボイス発行事業者になる必要がない=わざわざ課税事業者になる必要はない、という判断もあり得ます。
ただし、例えばベビーシッターの費用に会社の補助が出るような場合は、会社からの要請でインボイスが求められる可能性もあるため、まさにケースバイケースで判断する必要があります。


いずみ会計事務所へのご相談は>>コチラから

インボイスを発行するためには税務署への登録が必要?!-登録申請の方法

【ポイント】
インボイスを発行するには、インボイス発行事業者として税務署の登録を受ける必要があります。
登録申請書を所轄税務署長に提出し、税務署の審査を受けてインボイス発行事業者として登録を受けることができます。
インボイス発行事業者として登録を受けられるのは、消費税の課税事業者に限られますのでご注意ください。

180619取引先

2023年10月1日から、消費税の「インボイス制度」がはじまります。
現在、消費税の「仕入税額控除」を受けるには、一定の帳簿や請求書等を保存していることが条件となっていますが、インボイス制度のもとでは保存すべき請求書等が適格請求書(いわゆるインボイス)に代わります。

インボイスとは、これまでの請求書や領収書等の記載内容に加えて、登録番号等一定の事項をプラスして明記したものをいいます。
そしてインボイスは、税務署長の登録を受けた「適格請求書発行事業者」(いわゆる「インボイス発行事業者」)しか発行することができません。

では、どのようにしてインボイス発行事業者になればよいのでしょうか?
インボイス発行事業者の登録を受けるには、登録申請を受ける必要があります。

まず、事業者が登録申請書を所轄税務署長に提出します。
申請後、税務署が審査をして登録された場合には、税務署から登録番号などが通知されます。あわせて国税庁ホームページでも公表されます。
この登録を受けると、登録年月日以降にインボイスを交付できるようになります。

申請の手続きはe-Taxを利用した手続きがスムーズになります。
個人事業者はスマホからも申請ができます。

登録申請書の受付は2021年10月1日からはじまります。
2023年10月1日のインボイス制度の導入時にインボイス発行事業者として登録を受けるには、2023年3月31日までに登録申請書を提出する必要があります。

登録申請について大きな注意点があります。
インボイス発行事業者として登録を受けられるのは、消費税の課税事業者に限られますのでご注意ください。
また、現在、消費税の課税事業者であっても、自動的にインボイス発行事業者になれるわけではありません。
必ず登録申請書を提出するようにしてください。(申請期間にもご注意ください)


いずみ会計事務所へのご相談は>>コチラから

インボイスを作成する(4)―消費税額等の計算方法のルール

【ポイント】
インボイスに記載する消費税額等は、一のインボイスにつき税率ごとにそれぞれ1回行うのがルールです。

210427

これまでの請求書等の記載事項に加えて、インボイスには消費税額等の記載が必要になります。
では、インボイスに記載する消費税額等はどのように計算すればよいのでしょうか?

消費税額等の計算方法は「一のインボイスにつき税率ごとにそれぞれ1回行う」というのがルールです。
具体的には税率ごとに合計した対価の額に税率を乗じる、といった方法で計算すれば問題ありません。
品名ごとに端数処理をしないように注意してください。

ちなみに1円未満の端数が出た場合の端数処理は、切捨て、切上げ、四捨五入いずれの方法でもOKです!


いずみ会計事務所へのご相談は>>コチラから

インボイスを作成する(3)―仕入明細書による対応

【ポイント】
インボイス制度のもとでは、買い手が発行した一定の「仕入明細書」を売り手が確認し、確認後の「仕入明細書」を買い手が保存することで、仕入税額控除の適用を受けることができます。


インボイス制度の元では、定められた請求書等の代わりにインボイスを保存しなければ原則として仕入税額控除が受けられなくなります。

インボイスは売り手側から買い手側に交付するものです。
しかし、買い手が発行した一定の「仕入明細書」を買い手が保存することで、仕入税額控除の適用を受けることができます。

「仕入明細書」の保存により仕入税額控除を受ける場合は、次のような手順が必要になります。
(1)一定の要件を満たした「仕入明細書」買い手が発行
(2)「仕入明細書」を売り手が確認する
(3)売り手の確認を経た「仕入明細書」を買い手が保存する

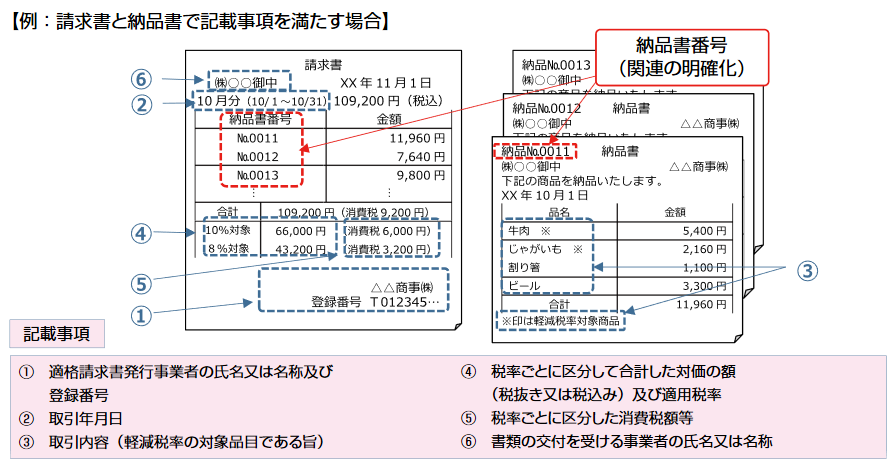
仕入明細書への記載事項は次の通りです。
(1)仕入明細書等の作成者の氏名又は名称(買い手の名前)
(2)課税仕入れの相手方の氏名又は名称と登録番号
(3)課税仕入れを行った年月日
(4)課税仕入れの内容(軽減税率の対象品目である旨)
(5)税率ごとに区分して合計した課税仕入れにかかる支払い対価の額及び適用税率
(6)税率ごとに区分した消費税額等

仕入明細書の確認方法については、例えば「送付後2週間以内に連絡がない場合、確認済みとします」といった文言を記載して相手方の了承を得ることもできます。
210427-01
(※)画像は国税庁HPより拝借しました。

なお、仕入明細書には、相手方(売り手側)の登録番号の記載が必須となります。
相手方の登録番号を確認する必要があるのでご注意ください。これは個人的な希望ですが、法人番号のように検索できるしくみがあれば便利だろうな、という気がしますね!


いずみ会計事務所へのご相談は>>コチラから