いずみ会計とご縁のある国際協力NGOセンター(JANIC)さんが、国税庁から「認定特定非営利活動法人(認定NPO法人)」の認定を受け、5月1日から新たな第一歩を踏み出されました!
国際協力NGOセンター(通称JANIC。以下、JANICといいます)は、飢餓、貧困、人権の侵害から解放された、平和で公正な地球市民社会の実現を目指して1987年に設立されました。
日本の国際協力NGO約100団体を正会員とする、日本有数のネットワーク型国際協力NGOです。

JANICの活動を一言で言うと「NGOを支援するNGO」です。
日本には、国際協力NGOが400以上もあるといわれ、世界100カ国以上で活躍しています。
日本のNGO活動は50年以上の歴史を持ち、途上国の人々の期待に応えていく活動を続けてきましたが、多くの団体は欧米のNGOに比べ規模が小さく、人材や資金の確保など、さまざまな課題を抱えているといわれています。
個々の団体の努力も必要ですが、ひとつひとつの団体の力では限界があります。
NGO同士、またはNGOと政府や企業との協力を進め、NGOが活動しやすい社会をつくるためには、NGO全体のために活動する「お世話役」、つまり「NGOを支援するNGO」が必要になります―それが今日ご紹介するJANICです。
グローバルイシューと日本政府およびODAへの調査・提言活動、NGOの理解促進と他セクター(企業や労働組合、自治体など)との連携、NGOの能力強化と社会的責任の向上―といった事業を行っています。
また、NGOサポート募金という募金システムでJANICを通して加盟NGO団体へ寄附を配分する事業も行っています。
個人の方にとってはちょっと縁遠い話のように見えますが、事務局の方曰く
「『国際協力には興味があるけど、何をしたらいいかわからないなぁ。』と思っている人にもできることはたくさんあります。」とのこと。
例えば、ふだんの生活の中で気になっていることの問題を深く掘り下げていくと、世界の貧困、地球環境、医療、教育、子どもや女性、お年寄りや障害者、福祉、人権・・・意外なことにたどり着くことがあります。
こうした問題に取り組むNGOを、JANICではNGOガイドや入門セミナー(講師派遣制)などの形でご紹介しています。
また、NGOのイベントやインターン、ボランティア募集などの情報を「情報掲示板」(JANICサイト参照)で公開しています。
もちろんNGOとNGO、NGOと私たちをつなぐ役割を果たすJANICへの支援も、NGOを元気にする一つの方法です。そういう意味では、国際協力の一つの形、かもしれませんね!
「弊法人は今年で創立25周年を迎えます。
記念すべき年に認定NPO法人格を得たことを受け、設立の初心に立ちかえり、飢餓、貧困、人権の侵害から解放された、平和で公正な地球市民社会の実現を目指しこれからも国際協力NGOのネットワークとしての諸活動に取り組んでいく所存です。」
とは、理事長のお話。
25周年という記念の年でもありますので、年間を通じて様々な支援活動を行っていきたい、とのことです。
これからの活動に、ぜひご注目下さい!
※認定NPO法人となった2012年5月1日以降、JANICへの寄附、および『NGOサポート募金』への寄附は、税法上の特例措置の対象となります。
■認定特定非営利活動法人 国際協力NGOセンター(JANIC)
(英文名称)Japan NGO Center for International Cooperation
http://www.janic.org/
東京都新宿区西早稲田2-3-18 アバコビル5F
TEL:03-5292-2911
FAX:03-5292-2912
国際協力NGOセンター(通称JANIC。以下、JANICといいます)は、飢餓、貧困、人権の侵害から解放された、平和で公正な地球市民社会の実現を目指して1987年に設立されました。
日本の国際協力NGO約100団体を正会員とする、日本有数のネットワーク型国際協力NGOです。

JANICの活動を一言で言うと「NGOを支援するNGO」です。
日本には、国際協力NGOが400以上もあるといわれ、世界100カ国以上で活躍しています。
日本のNGO活動は50年以上の歴史を持ち、途上国の人々の期待に応えていく活動を続けてきましたが、多くの団体は欧米のNGOに比べ規模が小さく、人材や資金の確保など、さまざまな課題を抱えているといわれています。
個々の団体の努力も必要ですが、ひとつひとつの団体の力では限界があります。
NGO同士、またはNGOと政府や企業との協力を進め、NGOが活動しやすい社会をつくるためには、NGO全体のために活動する「お世話役」、つまり「NGOを支援するNGO」が必要になります―それが今日ご紹介するJANICです。
グローバルイシューと日本政府およびODAへの調査・提言活動、NGOの理解促進と他セクター(企業や労働組合、自治体など)との連携、NGOの能力強化と社会的責任の向上―といった事業を行っています。
また、NGOサポート募金という募金システムでJANICを通して加盟NGO団体へ寄附を配分する事業も行っています。
個人の方にとってはちょっと縁遠い話のように見えますが、事務局の方曰く
「『国際協力には興味があるけど、何をしたらいいかわからないなぁ。』と思っている人にもできることはたくさんあります。」とのこと。
例えば、ふだんの生活の中で気になっていることの問題を深く掘り下げていくと、世界の貧困、地球環境、医療、教育、子どもや女性、お年寄りや障害者、福祉、人権・・・意外なことにたどり着くことがあります。
こうした問題に取り組むNGOを、JANICではNGOガイドや入門セミナー(講師派遣制)などの形でご紹介しています。
また、NGOのイベントやインターン、ボランティア募集などの情報を「情報掲示板」(JANICサイト参照)で公開しています。
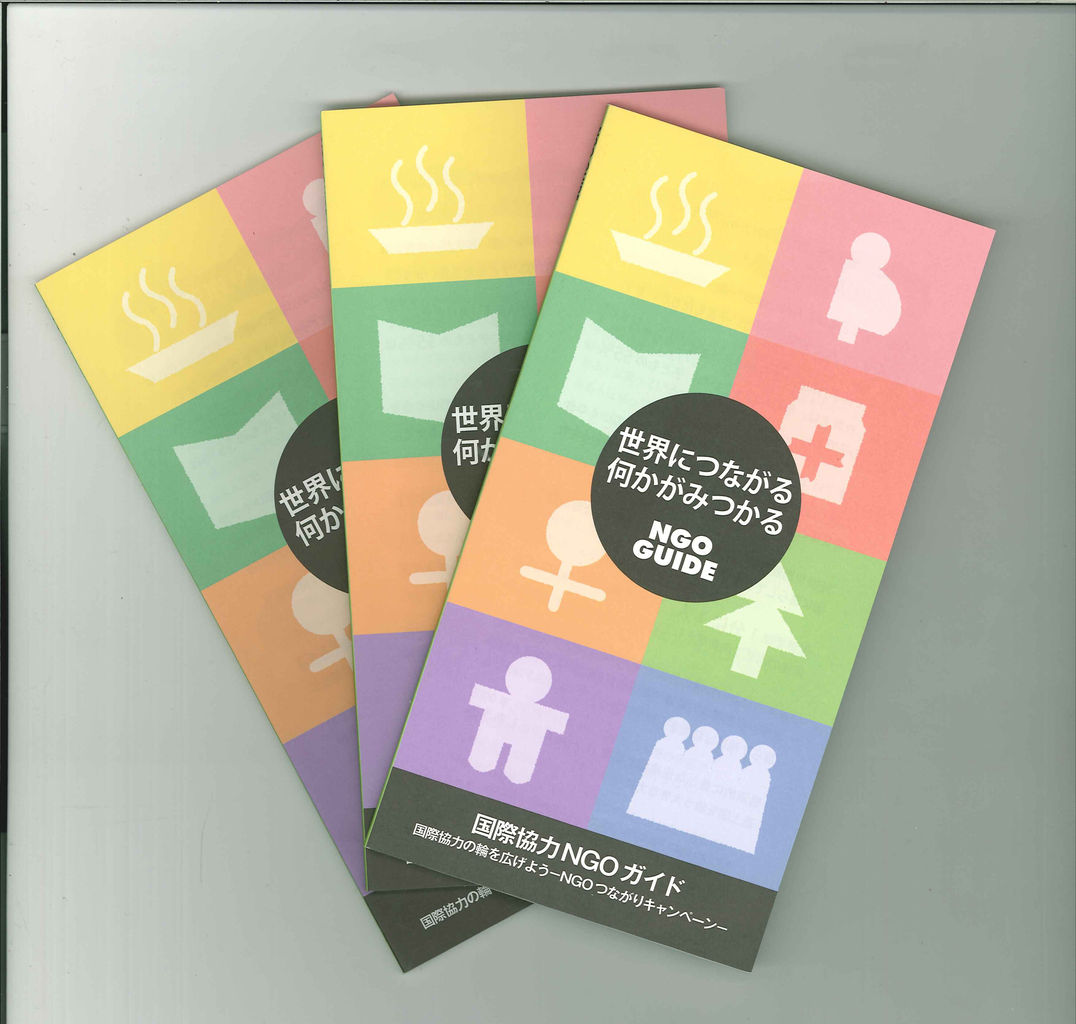
もちろんNGOとNGO、NGOと私たちをつなぐ役割を果たすJANICへの支援も、NGOを元気にする一つの方法です。そういう意味では、国際協力の一つの形、かもしれませんね!
「弊法人は今年で創立25周年を迎えます。
記念すべき年に認定NPO法人格を得たことを受け、設立の初心に立ちかえり、飢餓、貧困、人権の侵害から解放された、平和で公正な地球市民社会の実現を目指しこれからも国際協力NGOのネットワークとしての諸活動に取り組んでいく所存です。」
とは、理事長のお話。
25周年という記念の年でもありますので、年間を通じて様々な支援活動を行っていきたい、とのことです。
これからの活動に、ぜひご注目下さい!
※認定NPO法人となった2012年5月1日以降、JANICへの寄附、および『NGOサポート募金』への寄附は、税法上の特例措置の対象となります。
■認定特定非営利活動法人 国際協力NGOセンター(JANIC)
(英文名称)Japan NGO Center for International Cooperation
http://www.janic.org/
東京都新宿区西早稲田2-3-18 アバコビル5F
TEL:03-5292-2911
FAX:03-5292-2912

 いずみ会計事務所へのご相談は>>






