いずみ会計事務所の「ためになるブログ」Season2

東京都千代田区二番町(麹町)で開業している「いずみ会計事務所」のブログです。税務・経理や会計の最新動向から、顧問先企業のご紹介まで、女性税理士ならではの視線で綴ります。

軽減税率

飲食料品の出前・宅配・ケータリング・・・軽減税率はどうなる?!

【ポイント】
飲食料品のケータリングは、原則として軽減税率の対象外です。ただし、出前・宅配については、軽減税率の対象となります。
181120出前ケータリング

自宅や会社に料理等を届けてもらう方法として、出前や宅配、ケータリングなどがあります。
同じように「自宅や会社に居ながらにして料理が楽しめる」方法であっても、軽減税率の取り扱いが異なるため、注意が必要です。

結論から申し上げますと、出前や宅配については、軽減税率の対象となりますが、ケータリングは軽減税率の対象とはなりません。

消費税法の考え方で「ケータリング」とは「飲食料品の提供を行なう事業者が、たとえば加熱、切り分け・味付けなどの調理、盛り付け、食器の配膳、取り分け用の食器等を飲食に適する上京に配置するなどの役務を伴って飲食料品の提供をすること」とされています。(これに該当するものでも、一定の学校給食など一部のものは例外とされます)

一方、単に飲食料品を届けるだけのもの(出前・宅配等)については、軽減税率の対象となります。

たとえば、注文をしたお店が「ケータリング」と言っていたとしても、実際には出来上がった料理を届けるだけのサービスである場合は、軽減税率の対象となります。
軽減税率の対象となる飲食料品については、帳簿への区分記載もお忘れなく!


いずみ会計事務所へのご相談は>>コチラから
軽減税率、導入後の具体的な記帳例-事務用備品の一括購入

【ポイント】
事務用備品などを一括で購入している場合、飲食料品とそれ以外のものについては区分して記帳しなければいけません。


オフィス用品のインターネット通販を利用しているお客様は少なくありません。
ワンストップでオフィスに必要なものが揃うし、わざわざ会社の人が買出しに出かけることなく、オフィスに必要なものが届くところも便利ですよね。

こうした事務用備品購入の場合、一定期間(たとえば1ヶ月)の購入分の請求書が届き、その請求額を支払うことが一般的です。
現在は、「事務用備品(●月分)」などの摘要で記帳している方もいらっしゃるかと思いますが、軽減税率導入後は注意が必要です。

オフィス用品として、たとえば打ち合わせ用のお茶菓子や、オフィス用のコーヒー等の飲食料品を購入している場合、この分については軽減税率の対象となります。
2019年10月からは、現行の記載事項に加え、毎日の売上げ・仕入れ(経費)を税率ごとに区分して帳簿に記載しなければならないため、飲食料品とその他のオフィス用品は分けて記帳することになります。
なお、一定期間分の取引をまとめて記載した請求書等が交付された場合は、その期間分の取引をまとめて帳簿に記載しても問題ありません。
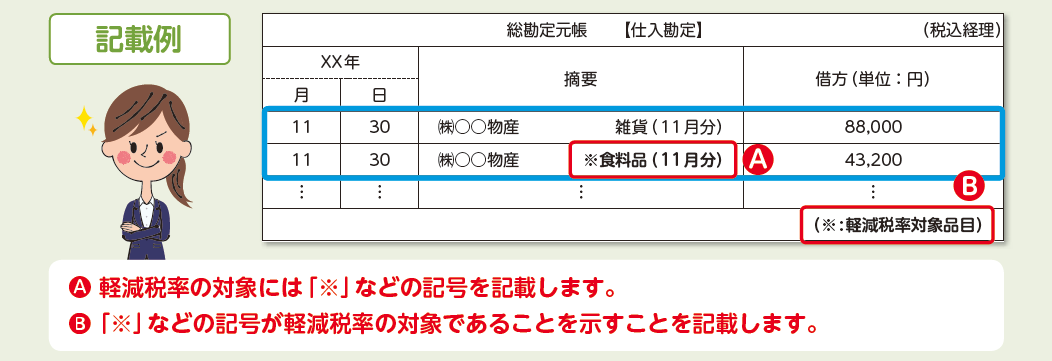
181120記帳方法
(図は、国税庁リーフレット「軽減税率制度への対応には準備が必要です!」(平成30年7月)より拝借しました)

なお、「軽減税率の対象品目である旨」の記載は、「軽減税率の対象となる取引であることが客観的に明らかであるといえる程度のもの」とする必要があります。
たとえば、軽減税率の対象には「※」などのしるしをつけて、「※」などの記号が軽減税率の対象であることを欄外に記載しておく、といった形でもOKです。


いずみ会計事務所へのご相談は>>コチラから

軽減税率、導入されるとこうなる(1)-仕入れ・経費の記帳方法

【ポイント】
軽減税率対象品目の仕入れ(経費)がある場合、区分記載請求書等保存方式の下では、原則として、請求書等に基づき、仕入れ(経費)を税率ごとに分けて帳簿等に記帳することが必要となります。
区分記載請求書等でないものの場合、取引の事実に基づいて、軽減税率品目である旨や適用される税率ごとの合計額などを法人側で追記する必要があります。

181023
来年10月からの消費税率の引き上げに伴い、軽減税率制度が導入されます。
導入後の実務がどうなるのか、今回は仕入れ(経費)の記帳の面からお話をいたします。

軽減税率導入後の帳簿記帳について、以下のような手順で行なうことが原則となります。

(1)軽減税率対象品目の仕入れ(経費)があるか確認する。
(2)軽減税率対象品目の仕入れ(経費)がある場合、区分記載請求書等保存方式の下では、請求書等に「軽減税率対象品目である旨」や「税率の異なるごとに合計した税込金額」の記載がなければ、その取引の事実に基づき追記することも可能。
(3)請求書等に基づき、仕入れ(経費)を税率ごとに分けて帳簿等に記帳する。

ざっくり言うと、軽減税率対象品目とそれ以外のものを、請求書に基づいて税率ごとに分けて帳簿等に記帳するが、万一、軽減税率対象品目かどうか等の記載がない(区分記載請求書等でない)場合は、内容を確認の上、軽減税率対象品目とそれ以外に分けて法人側で追記(手書き等でメモする)ことが必要となり、作業の手間がかかります。

「自法人が免税事業者であったとしても、取引先からの要求によって区分記載請求書の発行が必須となる」といわれるのは、区分記載請求書等でないものを受け取った取引先の事務負担が増えるから、なのです。

なお、軽減税率対象品目は、いわゆる仕入れだけでなく、会議費や交際費として飲食料品を購入した場合も対応が必要となりますので、「食品の仕入をしていないから関係ない」ということはありません。

特に課税事業者にとっては、正しく記帳された帳簿が消費税の税額計算の際の基本となるため、会計スタッフの教育や新しい消費税制度に対応した会計ソフトウェアへの更新、区分記載請求書等の発行の依頼などを計画的に行なうようにしてください。


いずみ会計事務所へのご相談は>>コチラから

全事業者が対応する?!「区分記載請求書等」って何?

【質問】
消費税率が上がったときに、「区分記載請求書等」が発行できるように準備する必要がある、とききました。私は個人事業主で消費税は免税事業者の扱いになっていますので、関係ないと考えてよいのでしょうか?

【回答】
取引先が仕入税額控除を行うためには、免税事業者からの仕入れについても区分記載請求書等の保存が必要です。免税事業者だから関係ない、ということはありません。

2019年10月から消費税率が原則として10%となるのと同時に一部の資産の譲渡(物品の売買)については軽減税率が適用されることになります。
消費税率が複数税率となることに伴い、現行の請求書の記載事項に税率ごとの区分を追加した請求書等(区分記載請求書等)を売上先に交付することが必要となります。

特に、課税事業者の方が仕入税額控除の適用を受けるためには、区分経理に対応した帳簿及び区分記載請求書等の保存が必要となります(区分記載請求書等保存方式)。
そのため、取引先からの要請により区分記載請求書等の発行が必要不可欠になる方がほとんどです。

「うちは消費税の免税事業者だから関係ない」「小さな会社だから関係ない」「飲食料品を取り扱っていないから関係ない」
・・・というのは、いずれも誤解です。

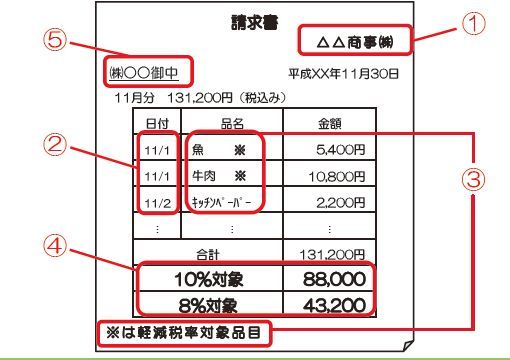
なお、区分記載請求書等は以下の記載が必要となります。(3)と(4)が新しい記載になります。

(1)区分記載請求書等発行者の氏名又は名称
(2)課税資産の譲渡等を行った年月日
(3)課税資産の譲渡等に係る資産又は役務の内容(軽減対象資産の譲渡等である旨)
(4)税率ごとに区分して合計した課税資産の譲渡等の対価の額(税込み)
(5)書類の交付を受ける事業者の氏名又は名称

181029区分記載請求書
(画像は「平成31年(2019年)10月1日から消費税の軽減税率制度が実施されます」(国税庁チラシ)より拝借しました)


いずみ会計事務所へのご相談は>>コチラから

中小企業等の設備投資に!軽減税率対策補助金

【ポイント】
消費税の軽減税率制度導入に伴い、対応が必要となる中小企業・小規模事業者に対して、複数税率対応レジの導入や受発注システムの改修等に係る費用の一部を補助する「軽減税率対策補助金」があります。

181023

2019年10月の消費税率の改正に伴い、軽減税率が導入されます。
軽減税率が導入されることにより、例えば商店のレジを複数税率に対応したものにする必要があります。
また、受発注システムも、区分記載請求書の発行などに対応することが求められます。
中小企業・小規模事業者の皆様にとっては、悩ましい設備投資になるかと思います。

こうした課題に対し、「中小企業・小規模事業者等消費税軽減税率対策補助金」(いわゆる軽減税率対策補助金)が創設されました。一定の要件を満たす中小企業者、個人事業主、特定非営利活動法人などが対象となります。

軽減税率対策補助金は、複数税率対応として
●A型
「複数税率対応レジの導入等支援」(複数税率に対応できるレジを新しく導入したり、対応できるように既存のレジを改修したりするときに使える補助金
●B型
「受発注システムの改修等支援」(電子的な受発注システム(EDI/EOS 等)を利用する事業者のうち、複数税率に対応するために必要となる機能について、改修・入替を行う場合に使える補助金)
の2つの申請類型があります。

原則として、申請書(数枚)と、証拠書類(内訳の分かる支払いの証拠書類(領収書や請求書)、製品の証明書など)があれば申請することができます。

A型及びB型のうち中小企業・小規模事業者等が自らパッケージ製品・サービスを購入し導入する場合は事後申請、B型のうちシステムベンダー等に発注する場合は事前申請となります。
詳しくは、軽減税率対策補助金のホームページをご参照ください。

■軽減税率対策補助金のホームページはこちら
http://kzt-hojo.jp/

いずみ会計事務所へのご相談は>>コチラから