いずみ会計事務所の「ためになるブログ」Season2

東京都千代田区二番町(麹町)で開業している「いずみ会計事務所」のブログです。税務・経理や会計の最新動向から、顧問先企業のご紹介まで、女性税理士ならではの視線で綴ります。

10万円

扶養親族等の合計所得金額要件が改正されました-令和2年分年末調整

【ポイント】
各種控除等を受けるための扶養親族等の合計所得要件等が改正され、合計所得金額要件が引き上げられていますのでご注意ください。
201103-02


令和2年分(2020年分)の年末調整は、これまでの年末調整と大きく異なるポイントがいくつかあります。
主な点は次の5つで、今日はこのうちの(4)扶養親族等の合計所得金額要件の改正についてお話しいたします。

(1)給与所得控除の改正
(2)基礎控除の改正
(3)所得金額調整控除の創設
(4)扶養親族等の合計所得金額要件の改正
(5)ひとり親控除の創設と寡婦(寡夫)控除の改正

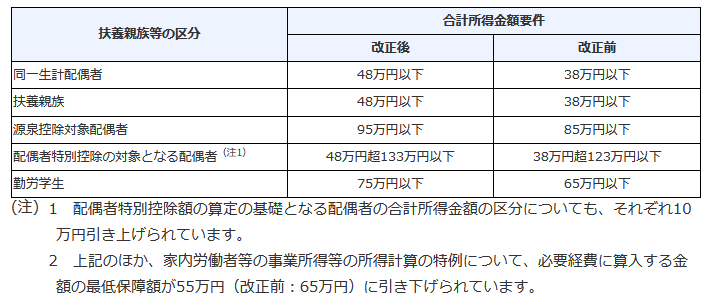
各種所得控除等を受けるための扶養親族等の合計所得金額要件等が改正されました。
20年11月号03各種控除

具体的には、同一生計配偶者、扶養親族、源泉控除対象配偶者、配偶者特別控除の対象となる配偶者及び勤労学生の合計所得金額要件がそれぞれ10万円引き上げられています。
それぞれの金額は次の通りとなります。

扶養親族等の要件に該当するかどうか、今一度ご確認ください。


いずみ会計事務所へのご相談は>>コチラから

学びの継続を支援する「学生支援緊急給付金」創設-新型コロナウイルスの影響

【ポイント】
家庭から自立してアルバイト等により学費を賄っている大学、大学院、短大、高専、専門学校に通う学生で、新型コロナウイルス感染症拡大の影響でその収入が大幅に減少している学生について、20万円または10万円を給付する「学生支援緊急給付金」が創設されました。

200630

新型コロナウイルス感染症の拡大は、様々な人の生活に大きな影響をもたらしました。
特に中学校や高校を卒業して、アルバイトをしながら学問を続ける大学生や高専生などにとっては、生活費と学費のねん出が難しく、中退を考えるかたも少なくないといいます。

こうした学生を対象に、「学生支援緊急給付金」制度が創設されました。

対象学生は、国公私立大学(大学院含む)・短大・高専・専門学校(日本語教育機関を含む)の学生で、留学生も含まれます。
また、支給要件として、
●家庭から自立してアルバイト収入で学費を賄っていること
具体的には、① 家庭から多額の仕送りを受けていない② 原則として自宅外で生活をしている(自宅生も可)③ 生活費・学費に占めるアルバイト収入の割合が高い④ 家庭の収入減少等により、家庭からの追加的給付が期待できない
●新型コロナウイルス感染症拡大の影響で、その収入が大幅に減少(アルバイト収入が50%以上減少)していること
●既存の支援制度と連携を図り、長期的な視点からも「学びの継続」の確保を図っていること(申請予定でもOK)
(例)修学支援新制度の区分Ⅰの受給者、同制度の区分Ⅱ・Ⅲの受給者で無利子奨学金を限度額まで利用している者、世帯所得が新制度の対象外であって無利子奨学金を限度額まで利用している者、要件を満たさないため新制度または無利子奨学金を利用できないが民間等を含め申請可能な支援制度を利用している者…など

給付額は、住民税非課税世帯の学生は20万円、それ以外の学生は10万円です。

最終的には、大学等の側が学生の自己申告状況等に基づき総合的に判断することになりますので、詳しくは各大学等の窓口までお問い合わせください。
文部科学省でも問い合わせを受け付けています。

■文部科学省 「学びの継続」のための『学生支援緊急給付金』HP
https://www.mext.go.jp/a_menu/koutou/hutankeigen/mext_00686.html


いずみ会計事務所へのご相談は>>コチラから

多額の通勤手当は年末調整でどうするの?

【質問】
当社の従業員で、地方から新幹線で通勤している従業員がいます。
あまりにも通勤手当が大きいので、年末調整で気をつけることがあったらば教えてください。


【回答】
通勤手当は「合理的な運賃等の額」の範囲内である限り課税されませんが、限度額は10万円です。10万円を超えた部分は給与として課税されるため、年末調整の際には給与所得の金額の計算上、注意が必要です。


 毎日の通勤に電車やバスなどの公共機関はもちろん、マイカーや自転車を利用する方は多いでしょう。
 役員や使用人の通勤にかかる費用は、通勤手当や通勤用定期乗車券として通常の給与所得に加算して支給されます。

 これらは、「合理的な運賃等の額」の範囲内である限り課税されないことになっており、1カ月あたりの非課税となる限度額を超えなければ源泉徴収の対象となりません。

 ただし、非課税となる限度額を超えた場合は源泉徴収の対象となるため、年末調整の際には給与所得金額の計算上、注意が必要です。

 では、通勤手当の非課税限度額とは、どのくらいを言うのでしょうか?

■電車やバスなどの交通機関の場合
 この場合の非課税限度額は、通勤のための運賃・時間・距離等の事情に照らして、「最も経済的かつ合理的な経路及び方法で通勤した場合」の通勤定期券などの金額です。

 なお、当該金額が10万円を超える場合は10万円が非課税限度額となっています。

 ご相談の方のように、従業員が新幹線を利用した場合の運賃等の額も「経済的かつ合理的方法」ということであれば限度額までは非課税対象です。(ただしグリーン車の特別車両料金は非課税対象外)

■マイカーや自転車で通勤している場合
 マイカーなどで通勤している人のガソリン代や駐車場代の非課税限度額は、片道の通勤距離に応じて各々定められています。

 また、片道15キロメートル以上の人が電車やバスを利用して通勤しているとみなした時の定期券1カ月の金額が、それぞれの限度額を超える時はその金額が限度額となります。

 他に利用できる交通機関がなければ10万円を限度として通勤距離に応じたJRの地方交通線の通勤定期券1カ月当たりの金額で判定してもOKです。

■電車やバスと合わせてマイカーを使う場合
 この場合、非課税となる限度額は電車等の通勤定期券等の金額とマイカー等の片道の距離による非課税額を合計したものです。
 限度額は10万円で、超過金額は給与として課税されます。


いずみ会計事務所へのご相談は>>コチラから